L’impôt sur le revenu des personnes physiques en Espagne
Comprendre l’IRPF en Espagne : critères de résidence fiscale, revenus imposables, barèmes, déclaration en ligne, déductions possibles et obligations à respecter pour les particuliers, avant d’avancer dans votre projet.
- Publié le
February 26, 2020
- Mis à jour le
8/10/2026
En résumé :
Qui est concerné : l'IRPF s'applique à toute personne résidant en Espagne, Français compris. Il est personnel (pas de foyer fiscal) et progressif. Les non-résidents relèvent de l'IRNR.
Résidence fiscale : vous êtes résident si vous vivez en Espagne 183 jours par année civile, même non successifs, ou si vos intérêts économiques ou familiaux y sont. Des accords évitent la double imposition avec la France.
Taux : le taux maximal atteint 47 %, contre 45 % en France. Les revenus de capitaux mobiliers et les plus-values de cession suivent un barème à trois taux : 19 %, 21 % et 23 %.
Déductions : 5 550 € minimum, 6 700 € après 65 ans, 8 100 € après 75 ans. S'y ajoutent 2 400 € pour le premier enfant, jusqu'à 4 500 € à partir du quatrième.
Déclaration : entre avril et le 30 juin, via l'application de l'Agencia Tributaria, Renta WEB ou en bureau, avec Cl@ve PIN ou certificat électronique. Un salarié à source unique sous 22 000 euros par an n'a pas à déclarer. Pour une première déclaration, un gestor évite les erreurs.
Présentation de l’impôt sur le revenu en Espagne
Définition : en Espagne, l’impôt sur le revenu (IRPF) est personnel, la notion de foyer fiscal n’existe pas, mais l’IRPF considère les circonstances personnelles et familiales du contribuable. Il s’agit d’un impôt progressif, dont le taux varie en fonction des revenus imposables.
C’est l’Agencia Tributaria qui est chargée de collecter cet impôt au niveau national (sauf pour le Pays basque et la Navarre qui ont des régimes fiscaux spécifiques que nous n’aborderons pas ici).
Assujettissement : toute personne résidant en Espagne est soumise à l’IRPF, qu’il s’agisse d’un citoyen espagnol ou d’un résident étranger. Les Français d’Espagne sont donc soumis à l’impôt sur le revenu espagnol. L’impôt est prélevé sur les revenus, les gains en capital et d’autres types de revenus.
Non double imposition : si vous percevez aussi des revenus en France, sachez qu’il existe des accords de non-double imposition entre la France et l’Espagne.
Importance de comprendre le système fiscal espagnol
En Espagne, les résidents et les non-résidents sont soumis à des règles fiscales différentes. Il est essentiel de connaître votre statut fiscal pour savoir à quelles taxes et impôts vous êtes assujetti.
Définition de la résidence fiscale en Espagne :
Vivre 183 jours par année civile (non successifs) en Espagne.
Y avoir ses intérêts économiques ou commerciaux.
Avoir ses intérêts familiaux en Espagne.
Attention : l’IRPF est différent de l’IRNR qui concerne les non-résidents.
Catégories de revenus imposables dans le cadre de l’IRPF
Il y a plusieurs catégories de revenus imposables dans le cadre du barème général de l’Impôt sur le revenu des personnes physiques en Espagne.
Traitements et salaires ;
les bénéfices industriels et commerciaux ;
les bénéfices agricoles ;
les bénéfices non commerciaux ;
les revenus des capitaux mobiliers (non affectés au barème spécifique à trois taux, voir ci-dessous) ;
les revenus fonciers ;
les plus-values ;
les dividendes ;
les revenus théoriques prévus par la législation (les revenus tirés d’immeubles non loués, les participations dans des organismes d’investissement collectif ou dans des sociétés étrangères transparentes.)
IRPF et revenus spécifiques
Un barème spécifique s’applique dans deux cas uniquement :
Revenus de capitaux mobiliers ;
plus-values et moins-values patrimoniales issues de cessions.
Les différents niveaux d’imposition d’IRPF
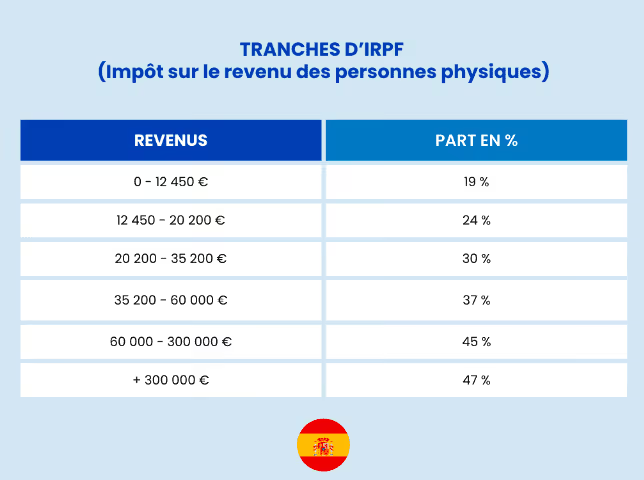
Barème général progressif de l’IRPF
Plus le revenu est élevé, plus le taux d’imposition est élevé. En 2023, voici le barème en vigueur :
Les travailleurs dont les revenus sont inférieurs à 22 000 euros par an provenant d’une seule source de revenus n’ont pas l’obligation de présenter de déclaration. Ceux qui ont eu deux employeurs ou plus, n’auront pas à déclarer leurs revenus si leur premier employeur leur a versé un maximum de 14 000 euros et si les autres employeurs leur ont versé au maximum 1 500 euros.
Comme dans tous les pays, il existe des revenus exonérés d’impôt, parmi lesquels :
Les prestations sociales pour incapacité permanente ou grande invalidité ;
les pensions alimentaires reçues des parents en vertu d’une décision de justice ;
les bourses publiques ou versées par des organismes sans but lucratif ;
les indemnités de rupture de contrat de travail ;
certaines prestations et aides à caractère social.
Déductions fiscales
Tout contribuable bénéficie d’une déduction fiscale minimale de 5 550 €.
1 150 € de plus de déduction sont accordés au-delà de 65 ans (soit, 6 700 €/an).
À ce montant s’ajoutent 1 400 € supplémentaires de déduction au-delà de 75 ans (soit, 8 100 €/an).
Le montant non imposable augmente si le contribuable a des descendants ou des ascendants à charge :
Enfants : 2 400 € (pour le 1er enfant), 2 700 € (2ᵉ), 4 000 € (3ᵉ) et 4 500 € (à partir du 4ᵉ).
Il existe une majoration de 2 800 € de cette déduction pour les enfants de moins de trois ans.
Les personnes atteintes d’une incapacité bénéficient de déductions en fonction du taux d’incapacité et des frais d’assistance (de 3 000 € à 12 000 €).
Ascendants à charges : la déduction est la même que pour les contribuables au regard de l’âge (+ de 65 et + de 75 ans).
Astuce pratique : vous souhaitez connaître le montant de vos futurs impôts ? Faites une simulation grâce à l’outil Renta WEB Open.
Déclaration de revenus en Espagne
Procédures de déclaration en ligne
Comme en France, la majorité de l’impôt est retenue à la source, mais cela ne dispense aucun contribuable de remplir la pré-déclaration (borrador en espagnol) mise à disposition par la _Agencia Tributaria_. Cela peut se faire :
Via l’application mobile de la _Agencia Tributaria._
À noter : pour effectuer les démarches en ligne, vous devez vous munir de votre numéro de référence et de votre Cl@ve PIN ou de votre certificat électronique.
Dates limites de déclaration
La déclaration et le paiement de l’IRPF doivent s’effectuer entre le mois d’avril et le 30 juin de chaque année.
Les contribuables reçoivent ensuite une notification de trop-perçu ou, à l’inverse, un nouvel appel à cotisation.
Les conséquences de la non-conformité fiscale
Procédures de rectification fiscale
Comme en France, vous pouvez modifier les informations de votre déclaration. Cela peut se faire directement en ligne, en cliquant sur ce lien et en vous connectant avec vos identifiants.
Pénalités et sanctions
L’Espagne prend la conformité fiscale au sérieux. Les omissions, les dissimulations ou l’évasion fiscale peuvent entraîner des sanctions sévères.
Conseils pour optimiser sa fiscalité en Espagne
Planification fiscale intelligente
L’Espagne prend la conformité fiscale au sérieux. Les omissions, les dissimulations ou l’évasion fiscale peuvent entraîner des sanctions sévères.Bien comprendre la fiscalité espagnole vous permettra de minimiser votre charge fiscale : optimisation des déductions fiscales, planification successorale, utilisation de structures juridiques appropriées pour réduire les impôts.
Quand recourir aux services d’un expert fiscal ?
En cas de première déclaration en Espagne, un rendez-vous avec un comptable (gestor) ou un conseiller de la _Agencia Tributaria_ peut éviter des erreurs.
Si vous envisagez d’investir dans l’immobilier en Espagne, il est crucial de comprendre les implications fiscales de vos investissements. Un gestor peut vous y aider.
Attention : les lois fiscales en Espagne peuvent évoluer d’une année à l’autre, il est donc recommandé de consulter régulièrement les mises à jour fiscales ou de se faire conseiller par un professionnel fiscal si nécessaire.
Différences entre les impôts sur le revenu en France et impôts sur le revenu en Espagne
La notion de foyer fiscal n’existe pas en Espagne comme telle.
Il y a plus de tranches d’imposition en Espagne qu’en France.
En Espagne, le taux maximal est fixé à 47 % au lieu de 45 % en France.
L’Espagne ne dispose pas d’impôt sur la fortune. Elle ne taxe que les grandes fortunes immobilières.
Nous utilisons des cookies pour mesurer l'audience et améliorer votre expérience. Vous pouvez continuer à naviguer : sans choix de votre part, seuls les cookies nécessaires sont utilisés.
Vos préférences de cookies
Cookies nécessaires
Indispensables au fonctionnement du site (navigation, sécurité, formulaires). Toujours actifs.
Mesure d'audience
Nous aident à comprendre comment le site est utilisé afin de l'améliorer.
Publicité et réseaux sociaux
Permettent de vous proposer des contenus adaptés et de mesurer nos campagnes.
Fonctionnalités tierces
Chat en ligne, prise de rendez-vous et cartes interactives.
Laissez-nous votre numéro et on vous rappelle
Un conseiller francophone fait le point avec vous sur votre projet en Espagne. Gratuit et sans engagement.
Nous vous rappelons sous 24 h ouvrées.
ou
C'est noté, merci
Un conseiller vous rappelle sous 24 h ouvrées au numéro indiqué.